チェッカーシャドー錯視から考える、不動産の価値と市場を見極めるということ
 小山 陽一郎 (不動産鑑定士)
先日、東京福祉大学の飯野嘉浩先生による公開講座「『人の心を理解する』とは?」を拝聴する機会がありました。錯視や社会的認知を通じて人間の心のメカニズムを紐解く大変興味深い講義でしたが、そこで紹介された「チェッカーシャドー錯視」のお話は、不動産の適正な鑑定評価や、昨今の過熱する不動産市場を読み解く上でも極めて示唆に富むものでした。
同じ灰色が違って見える
ー「チェッカーシャドー錯視」の罠ー
添付の図(Illusion Forum イリュージョンフォーラム 錯視 明暗の錯視 チェッカーシャドウ錯視 より)をご覧ください。中央にある「A」と「B」のマス目は、画像データ上の明るさ(輝度)としてはまったく同じ濃さの灰色です。しかし、ほとんどの人の目には「Aは濃いグレー、Bは明るい白」に見えるはずです。
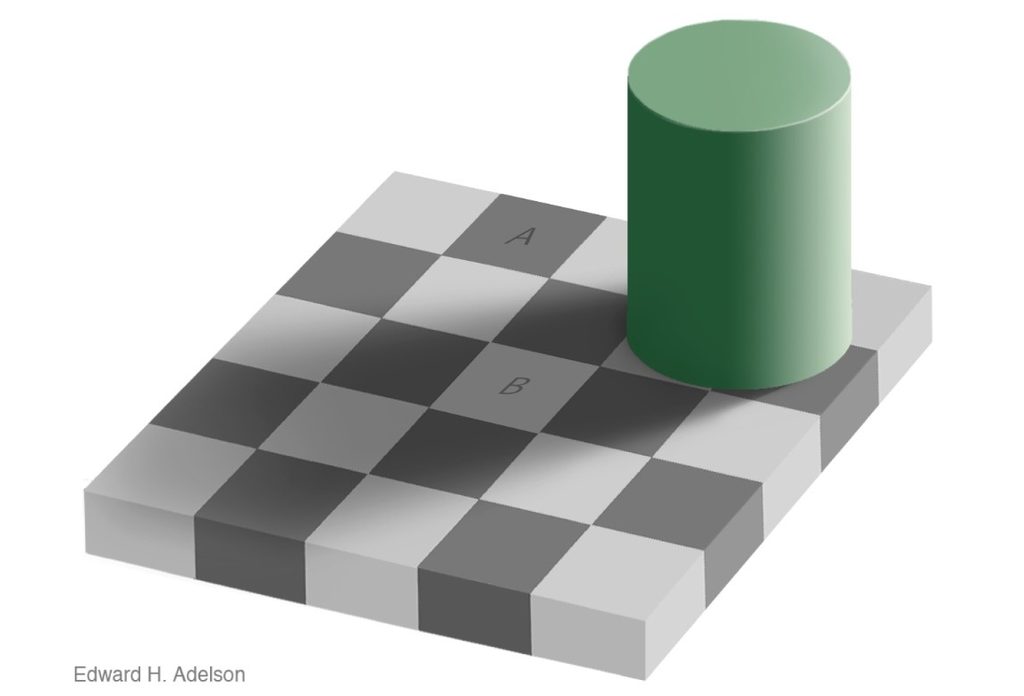
なぜこのような錯覚が起きるのでしょうか。私たちの脳は、対象そのものの色を単独で捉えているのではなく、周囲のタイルの配列や「円柱の影が落ちている」という環境コンテクストを無意識に計算し、「影の中にあるのだから、本来はもっと明るいマスのはずだ」と自動補正して認識してしまうからです。
つまり、「同じものであっても、それを取り巻く環境や文脈によって、対象そのものの見え方が劇的に歪んでしまう」という人間の認知の特性を示しています。
この視覚のメカニズムは、不動産の価値を判断するプロセスと驚くほど重なり合います。
私たちが不動産の価値を測るとき、土地の形状や建物の基本性能、利便性、快適性といった「対象不動産そのもの」だけを純粋に見つめることは容易ではありません。目先の人気や市場の雰囲気など、不確かな付加情報も反映して価値を認識しています。
その結果、人気の高いエリアという強い「光」が当たっている場所では、本来の居住性や経済合理性以上に価値が高く見えてしまうことがあります。逆に、知名度の低い地域などでは周囲の「影」に引きずられ、その土地が持つ固有の利便性や実質的な利用価値を過小評価してしまうことも少なくありません。
マンション高騰と「基準が狂う」市場心理――極端なローンが孕む前提条件
現在、東京をはじめとする大都市圏のマンション市場を見ていると、まさにこの錯視と重なるような現象が起きているのではないかと感じざるを得ません。
マンション価格は記録的な高水準に達し、一般的な所得水準では購入が容易でない状況が常態化しています。そうした中、返済期間を極端に延ばした「50年ローン」や、残債の返済を最終回に据え置く「バルーンローン」といった資金調達手法が注目を集めています。
もちろん、こうした調達手法にも一定の合理性を見出すことはできます。しかし、経済合理性の観点から冷徹に捉え直せば、「今後、急速なインフレが進んで貨幣価値が大幅に下落する(借金の実質負担が目減りする)」か、あるいは「購入した不動産価格が将来さらに大きく上昇し、売却益で清算できる」というシナリオが実現する場合にのみ、正当化される極めて不確実性の高い判断です。
それにもかかわらず、多くの人が将来の大きな不確実性を引き受けてまで購入へ踏み切ろうとするのはなぜでしょうか。その背景には、「上がり続ける相場」という強力な環境が、人々の感覚を麻痺させている現実があるのではないでしょうか。
周囲の価格が一斉に釣り上がると、人は「これまでと比べて高すぎるか」ではなく、「近所の売り出し物件と比べてどうか」という相対比較でしか判断できなくなります。数年前なら考えられなかった高値であっても、近隣でさらに高額な売出事例を見せられると、錯覚によって「相対的に割安」に見えてしまうのです。そこに「今買わなければ一生買えなくなる」「将来もっと高くなるかもしれない」という焦燥感が加われば、本来慎重に吟味すべき将来の収支バランスや金利上昇リスクは容易に視界から外れてしまいます。
とりまく周囲の環境によって対象の見え方がすり替わってしまう――まさにチェッカー錯視と同じ構図です。
鑑定評価における「錯視」の排除と再吟味
こうした市場環境だからこそ、不動産鑑定士が行う鑑定評価には極めて重い役割が求められます。
鑑定評価の役割は、市場から完全に遊離した鑑定士個人の「あるべき理想価格」を独善的に示すことではありません。現実の市場で成立しうる適正な市場価値を見極めることが基本です。そのためには、実際の取引価格や売出事例、需給動向、建築費や金利の推移、地域経済の実態を徹底的に調査・分析することが大前提となります。
しかし同時に、「市場で観察された価格をそのまま無批判に追認すること」は、適正な鑑定評価とは言えません。個々の取引には、当事者の特殊な事情や一時的な需給の偏り、そして市場心理の過熱による「買い進み」が色濃く反映されているからです。
したがって、鑑定評価を行う際には、「自分自身が市場の熱狂や周囲の取引事例という『錯視』に巻き込まれていないか」を常に立ち止まって再吟味する姿勢が欠かせません。不動産鑑定評価基準が求めるように、その不動産が生み出す将来の純収益から割り戻す「収益還元法」などを併用し、観察された取引価格の妥当性を冷徹に検証し直すことが重要です。
市場の実態を正確に把握することと、市場の一時的な錯視に追随しないこと。この両者の間で客観的な再吟味を怠らないことこそが、専門家としての社会の信頼を担保します。
市場の錯視に惑わされないための「3つの自衛チェックポイント」
チェッカーシャドー錯視が示すように、一度「相場全体が上がっている」という環境に包まれると、個人の主観だけで価格の歪みを見抜くのは至難の業です。もし今、住宅購入を検討しているなら、次の3つのチェックポイントを通じて、意図的に「周囲の影(コンテクスト)」を取り払う必要があるのではないでしょうか。
①「近隣の物件」との相対比較に加え、「賃料換算」で検証する
周囲が高騰していると、「隣が1億円なら、8,500万円のこちらは割安だ」という錯覚に陥りがちです。そんなときは、「もしこの部屋を第三者に貸した場合、いくらの家賃が取れるか?(周辺の賃料相場と見合っているか)」という収益性の視点に立ち返ってみてください。毎月の住宅ローン返済や管理費・修繕積立金の合計額が、得られる想定賃料を著しくオーバーしている場合、その価格には市場の一時的な過熱プレミアムが過剰に乗っている可能性があります。
②市場の過熱という「光」を遮り、「物件そのものの価値と維持管理」を直視する
周囲の過熱感やブランドという「強い光」に目を奪われると間取りの使い勝手や日照・通風、建物の構造、利便性といった住まい本来の機能への吟味が甘くなりがちです。さらにマンションでは、「修繕積立金の積立状況」や「長期修繕計画の実効性」といった将来の維持管理リスクも極めて重要です。「もしこの街のブランド力がなかったとしても、この部屋・建物そのものにこの対価を払えるか?」と自問自答してみることが、強力な自衛策になります。
③「インフレや相場上昇」という賭けに頼った資金計画になっていないか
50年ローンやバルーンローンなど、極端な長期化や返済据え置きを前提にしなければ購入できない水準は、すでに家計の通常の資金調達余力を超えているシグナルです。これは「将来の劇的なインフレによる実質債務の目減り」や「買った不動産がさらに値上がりすること」に人生設計を賭けている状態に近いと言えます。金利変動やライフステージの変化があっても耐えうるか、背伸びした借入可能額ではなく「毎月の持続可能な返済額」から逆算する冷静さが不可欠です。
おわりに:見えている「価格」の奥にある「価値」を読む
飯野先生の講演を通じて改めて痛感したのは、「人間の認識は、必ずしも客観的な現実をそのまま映し出しているわけではない」という心理の深層でした。
目に映る「価格」と、その不動産が本来持っている「価値」は、必ずしも同じではありません。
周囲の熱気や錯視に惑わされることなく、市場の実態を丁寧に調査・分析し、その背景にある価格形成要因を読み解くことが重要です。不透明感と過熱感が交錯する現代の不動産市場において、チェッカー錯視の図は、買い手にとっても評価者にとっても、立ち返るべき視点を再認識させてくれます。
投稿者プロフィール
-
人と不動産研究所 代表
国土交通省地価公示室長や関東地方整備局用地部長などを経て、現在は群馬県伊勢崎市などを拠点に活動。
不動産評価や国土政策の経験を活かし、制度と現場の両方の視点から不動産と社会の関係を考察・発信している。
最新の投稿
 市場動向2026-11-08チェッカーシャドー錯視から考える、不動産の価値と市場を見極めるということ
 現場から2026-10-0110月1日「無料相談会」を終えて|不動産にかかる決断が人生に与える重み
 地域分析2026-09-29人口が減っても、地域は元気になれる――久米島モデルから考える「地域資源」と地域経済
- お知らせ2026-09-1510月1日(木)「土地価格などの無料相談会」のお知らせ(午前中に相談員として参加します)
\ 最新情報をチェック /

